工业机器人 中国占据全球三分之一安装量的背后与未来
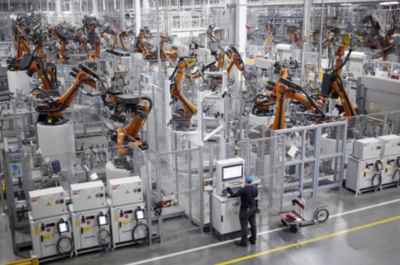
工业机器人:中国占据全球三分之一安装量的背后与未来
引言
国际机器人联合会(IFR)发布的《2024年世界机器人报告》显示,2023年全球工业机器人安装量达到54.1万台,其中中国安装量约18万台,占全球总量的33%,连续第十年成为全球最大的工业机器人市场。这意味着,去年全球每安装三台工业机器人,就有一台落户中国。这一数据折射出中国制造业智能化转型的强劲动力,也引发了关于产业升级、就业结构和技术自主的深度讨论。
一、中国工业机器人市场的规模与结构变化
从总量看,中国自2013年超越日本成为全球最大工业机器人市场以来,安装量长期保持增长。2023年,尽管全球制造业投资有所波动,中国仍保持了约18万台的安装规模。不过,与2022年约29万台的峰值相比有所回落,这反映出下游行业需求周期的调整。
从应用领域看,电气电子行业依然是最大买家,占比约35%;汽车行业紧随其后,占比约28%。值得注意的是,金属加工、塑料化工、食品饮料等一般工业的机器人应用正在加速,不再局限于传统汽车和3C制造。
从机器人类型看,协作机器人(Cobot)的增长最为亮眼。2023年中国协作机器人安装量同比增长超过20%,远高于传统六轴机器人的增速。这背后是中小企业自动化改造需求的释放,以及柔性生产、人机协作场景的普及。
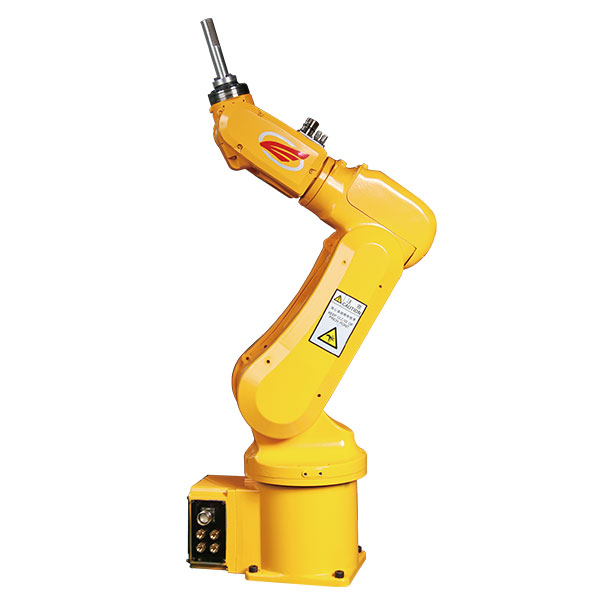
从国产化率看,本土机器人品牌的市场份额持续攀升。IFR估计,2023年中国本土品牌在国内市场的份额已超过40%,而在五年前这一比例仅为25%左右。埃斯顿、汇川技术、新松等企业在中低端市场已具备明显竞争力。
二、驱动中国成为全球最大工业机器人市场的核心因素
1. 制造业转型升级的刚需
劳动力成本上升、招工难、人口红利消退,倒逼企业用机器替代人工。尤其在长三角、珠三角等制造业密集区,工业机器人的投资回收期已缩短至1—2年,经济性显著。
2. 政策强力推动
“中国制造2025”、智能制造试点示范、机器人产业发展规划等政策持续加码。地方政府对采购工业机器人的企业提供15%—30%的补贴,直接刺激了安装量增长。
3. 完整的产业链与成本优势
中国拥有从减速器、伺服电机到控制器的完整机器人产业链,本土化生产大幅降低了整机成本。国产六轴机器人价格已下探至3—5万元区间,不到进口同类产品的一半。
4. 新能源等新兴产业的爆发
锂电池、光伏、新能源汽车等行业的快速扩张,带来了大量新的自动化需求。例如,动力电池生产线的极片制造、电芯装配、模组Pack等环节,需要使用大量高速、高精度的工业机器人。
三、高安装量背后的隐忧与挑战
尽管总量领先,中国工业机器人产业仍面临几个关键问题:
- 核心零部件依赖进口:高端减速器(如RV减速器)仍主要由日本纳博特斯克、哈默纳科等企业供应,国产谐波减速器虽进步明显,但在精度寿命上仍有差距。
- 单台价值量偏低:中国安装的机器人中,中低端产品占比较高,平均单价远低于日本、德国、美国市场同期的水平。这反映出“量大而不强”的结构性问题。
- 密度而非总量更关键:虽然中国机器人密度(每万名制造业工人对应的机器人安装量)已升至约470台,超过美国和德国,但与韩国(超过1000台)、新加坡(约800台)仍有差距。
- 中小企业自动化门槛:广大中小制造企业仍面临资金、技术、人才不足的困难,机器人使用率偏低。
四、全球格局中的中国角色
IFR数据显示,2023年全球工业机器人安装量同比下降约2%,但亚洲市场依然占据绝对主导,份额接近75%。其中:
- 日本安装量约5.3万台,排名第二;
- 美国约3.8万台,排名第三;
- 韩国约3.2万台,排名第四。
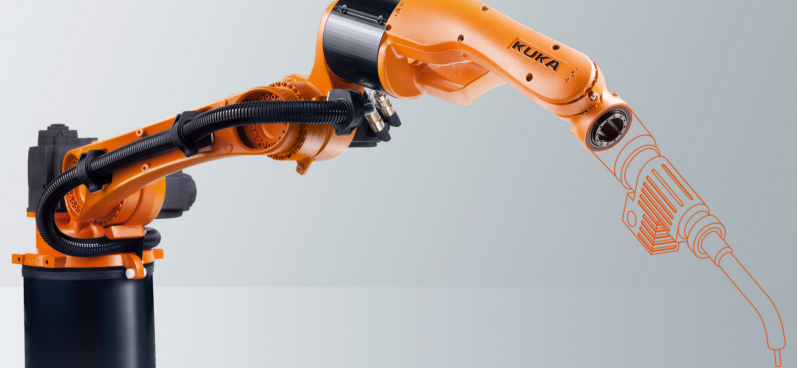
中国18万台的安装量,是日美韩总和的近1.5倍。这种体量优势,使中国成为全球机器人企业必争之地——瑞士ABB、德国库卡、日本发那科和安川电机“四大家族”均在中国设有生产基地,形成了深度本土化竞争。
与此中国机器人企业也在加速“出海”,在东南亚、东欧、墨西哥等地区参与国际竞争。过去以性价比取胜的策略,正逐步向技术、服务、整体解决方案升级。
五、展望:从“安装量第一”走向“质量第一”
未来中国工业机器人的发展路径已经清晰:
- 技术攻坚:重点突破RV减速器、高性能伺服系统、智能控制算法等“卡脖子”环节;
- 应用深化:从汽车、电子向一般工业、农业、服务业延伸,尤其是协作机器人和移动操作机器人(AMR+机械臂)的结合;
- 模式创新:机器人租赁、按需付费、AI+机器人等新模式将降低中小企业使用门槛;
- 生态构建:完善标准体系,推动互联互通,建设工业机器人应用示范区。
可以预见,中国在全球工业机器人版图中的地位将从“最大市场”逐步转变为核心技术创新者和标准贡献者。但这个过程不在一朝一夕,需要产业界、学术界和政府的长期协同。
三分之一安装量在前,中国已是全球工业机器人的“热土”。大规模应用只是起点,真正的挑战在于如何将体量优势转化为技术优势、质量优势和生态优势。当“机器人造机器人”的环节越来越多,中国制造能否借此完成一场深层次的效率革命和人才重构,将是我国能否迈向制造强国的关键答卷。